
La méthode des enveloppes : la technique low-tech qui marche encore
Née avant les cartes bancaires, la méthode des enveloppes reste l'une des plus efficaces contre les dépenses impulsives. Mode d'emploi complet, en version espèces ou numérique.
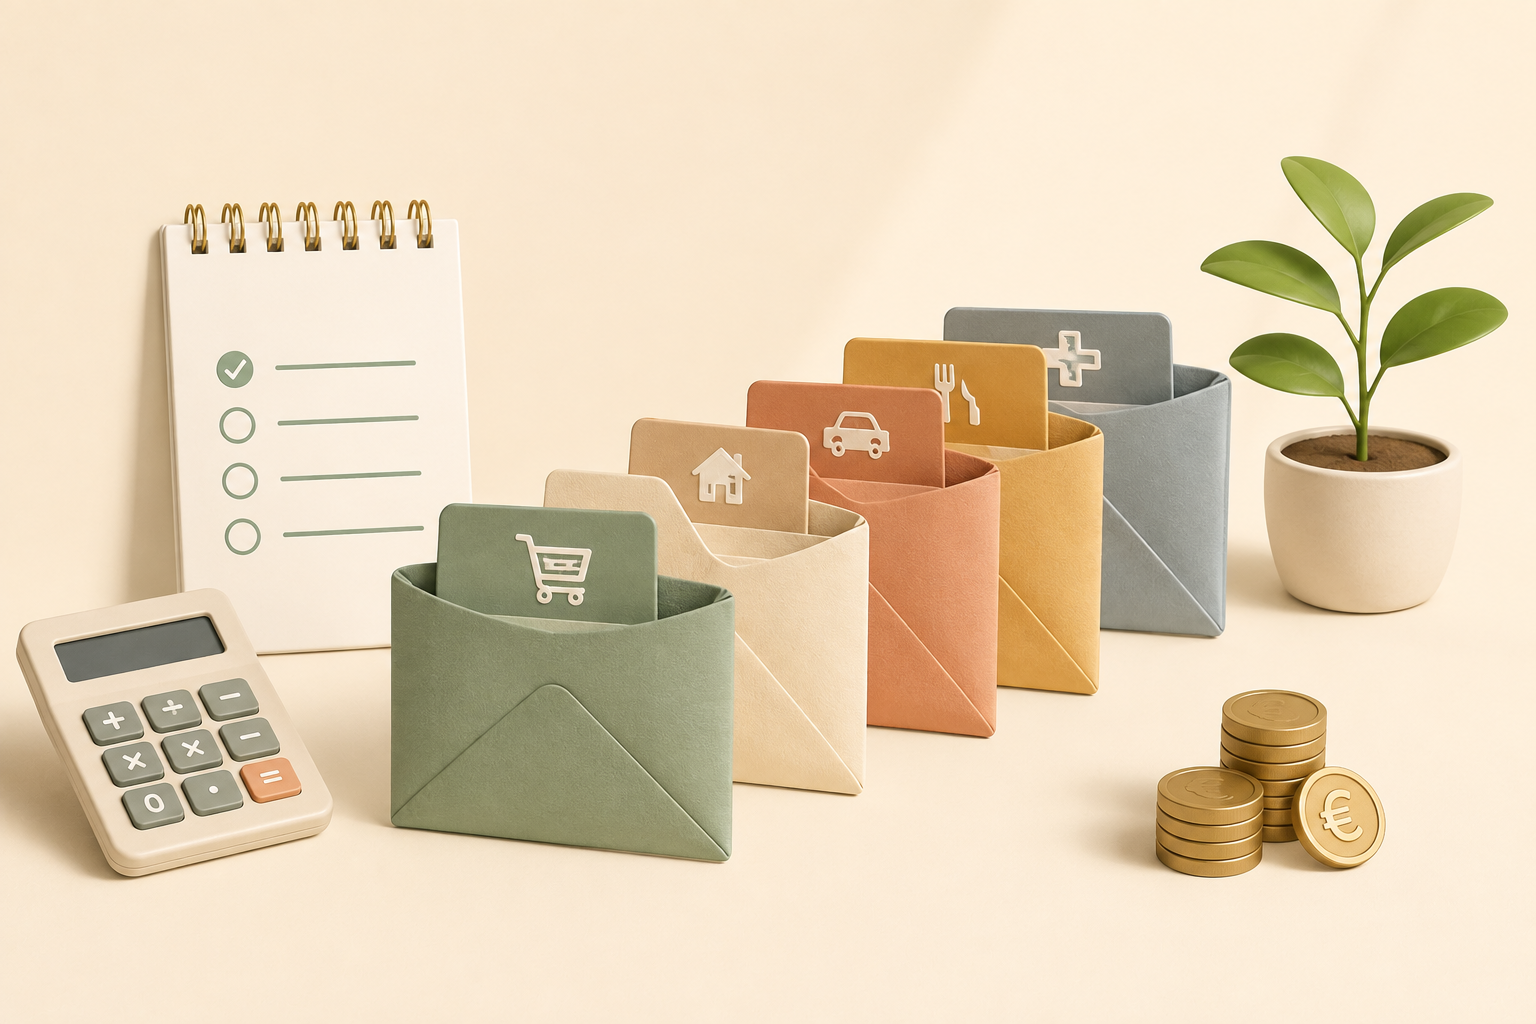
La méthode des enveloppes : la technique low-tech qui marche encore
C’est probablement la méthode budgétaire la plus ancienne encore en usage. Avant les cartes bancaires, avant les applications, avant même les comptes courants pour tous, les ménages répartissaient leur paie dans des enveloppes en papier : une pour le loyer, une pour la nourriture, une pour le charbon.
On pourrait croire cette technique dépassée. Elle connaît pourtant un regain d’intérêt considérable, y compris chez de jeunes actifs parfaitement à l’aise avec le numérique. La raison est simple : elle s’attaque à un problème que la technologie a aggravé plutôt que résolu — la déconnexion entre l’acte de dépenser et la sensation de dépenser.
Le principe
La mécanique tient en trois règles.
Règle 1 — Diviser le budget en catégories. On identifie les postes de dépenses variables : alimentation, restaurants et sorties, carburant, vêtements, loisirs, cadeaux, dépenses des enfants.
Règle 2 — Allouer un montant fixe à chaque catégorie pour le mois. Par exemple : 450 € pour l’alimentation, 150 € pour les sorties, 120 € pour le carburant, 80 € pour les vêtements.
Règle 3 — Quand l’enveloppe est vide, on arrête. C’est le cœur du système, et sa règle non négociable. Plus de budget restaurant le 22 du mois ? On cuisine à la maison jusqu’au 1er.
Une variante autorise les transferts entre enveloppes : prendre 30 € sur le budget vêtements pour compléter les sorties. C’est acceptable, à condition que ce soit une décision consciente et non un contournement systématique. L’essentiel est que le total reste inchangé.
Pourquoi ça fonctionne : le ressort psychologique
L’efficacité de cette méthode ne tient pas à la comptabilité, mais à la psychologie.
La contrainte devient visible. Un solde bancaire global ne dit rien : 1 200 € sur le compte peut signifier « tout va bien » ou « le loyer n’est pas encore passé ». Une enveloppe à moitié vide, en revanche, délivre une information immédiate et sans ambiguïté.
La douleur de payer est restaurée. Des travaux de recherche en économie comportementale ont montré que payer en espèces active davantage les mécanismes d’aversion à la perte que payer par carte. Le paiement sans contact a supprimé presque entièrement cette friction : le geste est devenu si fluide qu’il ne s’enregistre plus comme une dépense.
Le budget devient concret plutôt qu’abstrait. « J’ai 400 € par mois pour l’alimentation » est une information théorique. « Il me reste 60 € dans l’enveloppe alimentation et nous sommes le 24 » est une information actionnable.
Elle crée une limite naturelle sans culpabilité. Vous n’avez pas à vous demander si vous « méritez » cette dépense. La réponse est mécanique : soit l’enveloppe est alimentée, soit elle ne l’est pas.
Version espèces ou version numérique ?
La version historique
Vous retirez, en début de mois, le montant total de vos dépenses variables en espèces, puis vous le répartissez physiquement dans des enveloppes étiquetées.
Avantages : c’est la version la plus efficace psychologiquement. La friction est maximale, la visibilité totale, et il est impossible de dépasser.
Limites : elle est peu compatible avec les achats en ligne, les prélèvements et les abonnements. Se promener avec plusieurs centaines d’euros pose des questions de sécurité. Et le suivi devient délicat si l’on paie parfois par carte.
La version numérique
C’est aujourd’hui l’approche la plus répandue. Plusieurs options :
- Des sous-comptes bancaires : certaines banques permettent de créer des espaces distincts au sein d’un même compte, avec un solde propre.
- Des cartes prépayées ou virtuelles dédiées à certaines catégories.
- Un simple suivi par catégories dans une application ou un tableur, avec une règle personnelle stricte.
Avantages : compatible avec tous les moyens de paiement, aucun problème de sécurité, suivi automatique possible.
Limite : la friction psychologique est plus faible. Il faut donc une discipline personnelle plus forte, ou un outil qui rende les soldes très visibles.
L’approche hybride, souvent la plus efficace
Le compromis qui fonctionne le mieux pour la plupart des gens : appliquer la logique d’enveloppe uniquement aux catégories problématiques, en espèces, et laisser le reste sur le compte.
Concrètement, si vos dérapages concernent les restaurants et le shopping, retirez chaque mois le budget de ces deux postes en espèces. Le reste continue de fonctionner normalement par carte. Vous obtenez l’essentiel du bénéfice pour une fraction de la contrainte.
Comment démarrer concrètement
Étape 1 — Mesurer avant d’allouer. Reprenez trois mois de relevés et calculez ce que vous dépensez réellement par catégorie. Ne partez jamais d’un montant idéal : vous échoueriez dès la deuxième semaine.
Étape 2 — Choisir peu de catégories. Cinq à sept maximum. Au-delà, la gestion devient décourageante. Regroupez ce qui peut l’être.
Étape 3 — Fixer des montants réalistes. Pour le premier mois, retenez votre moyenne réelle, sans chercher à réduire. L’objectif du premier mois est d’observer, pas d’économiser.
Étape 4 — Réduire progressivement. À partir du deuxième ou troisième mois, réduisez de 5 à 10 % les catégories où vous constatez du gaspillage. Une baisse graduelle est infiniment plus tenable qu’une coupe brutale.
Étape 5 — Prévoir une enveloppe « imprévus ». Un montant modeste (50 à 100 €) destiné aux dépenses non anticipées. Sans elle, le moindre aléa fait s’effondrer tout le système.
Les erreurs classiques
Trop de catégories. C’est la première cause d’abandon. Cinq enveloppes tenues valent mieux que douze abandonnées.
Des montants irréalistes. Se fixer 250 € d’alimentation quand on en dépense 450 € ne produit pas de l’économie, mais un échec suivi d’un renoncement.
Oublier les charges fixes et les provisions. La méthode des enveloppes concerne les dépenses variables. Le loyer, les assurances et les crédits doivent rester sur un compte dédié, prélevés automatiquement. De même, les dépenses annuelles (taxe foncière, vacances, rentrée) relèvent d’une provision distincte, pas d’une enveloppe mensuelle.
Vider systématiquement les enveloppes. Rien n’oblige à dépenser l’intégralité d’une enveloppe. Le surplus peut être reporté au mois suivant ou, mieux, basculé vers l’épargne.
Abandonner après un mois raté. Un dépassement n’invalide pas la méthode : il indique qu’un montant est mal calibré. Ajustez plutôt que de renoncer.
Pour qui cette méthode est-elle vraiment adaptée ?
Elle donne des résultats spectaculaires dans trois situations :
- Vous avez des dépenses impulsives identifiées et récurrentes
- Vous avez l’impression que l’argent disparaît sans savoir précisément où
- Vous avez besoin d’une limite tangible plutôt que d’une règle abstraite
Elle est en revanche moins adaptée si vos dépenses variables sont déjà maîtrisées, si votre problème relève plutôt du niveau des charges fixes, ou si vous n’avez tout simplement pas le temps d’un suivi mensuel. Dans ces cas, une approche plus légère — comme l’automatisation de l’épargne dès la paie — sera plus efficace.
Calibrez vos enveloppes avec Monevia
Le point critique de cette méthode est le calibrage initial : des montants mal estimés condamnent le système d’avance. L’analyse budgétaire de Monevia identifie vos dépenses réelles par catégorie à partir de vos données, ce qui vous donne des montants d’enveloppes fondés sur votre historique plutôt que sur une impression. Vous pouvez ensuite suivre l’évolution de votre capacité d’épargne à mesure que vous resserrez progressivement certains postes.
En résumé
- La méthode consiste à allouer un montant fixe par catégorie de dépense variable, et à s’arrêter quand l’enveloppe est vide
- Son efficacité est psychologique : elle rend la contrainte visible et restaure la « douleur de payer » que le sans-contact a fait disparaître
- La version espèces est la plus efficace mais peu pratique ; la version numérique (sous-comptes, cartes dédiées) est plus souple mais moins contraignante
- L’approche hybride — enveloppes en espèces uniquement sur les postes problématiques — offre le meilleur rapport résultat/effort
- Démarrage : mesurer trois mois de relevés, choisir 5 à 7 catégories, partir de montants réalistes, puis réduire progressivement, avec une enveloppe « imprévus »
- Erreurs fatales : trop de catégories, montants irréalistes, confusion avec les charges fixes et les provisions annuelles
Cette méthode a plus d’un siècle et fonctionne toujours, précisément parce qu’elle ne s’attaque pas à un problème technique mais à un problème humain — que la technologie n’a fait qu’amplifier.
Cet article a une vocation pédagogique et ne constitue pas un conseil financier personnalisé.
Articles liés
Combien puis-je investir chaque mois ? La méthode de calcul complète
Une méthode en 6 étapes pour déterminer précisément le montant que vous pouvez investir chaque mois sans mettre en danger votre équilibre fi…
Épargner quand on a un petit revenu : par où commencer concrètement
Épargner avec un budget serré est possible, mais pas avec les conseils habituels. Méthode réaliste, produits adaptés et aides à activer en p…
Épargner pour les études de ses enfants : quelles enveloppes choisir ?
Une année d'études coûte entre 7 000 et 20 000 €. Combien épargner, à partir de quand, et sur quelles enveloppes : le guide complet pour fin…