
Stagflation : le mot qui fait peur aux économistes, expliqué simplement
Inflation forte et croissance à l'arrêt en même temps : comprendre la stagflation, pourquoi elle est si redoutée, ce que l'histoire nous apprend et comment protéger son épargne.
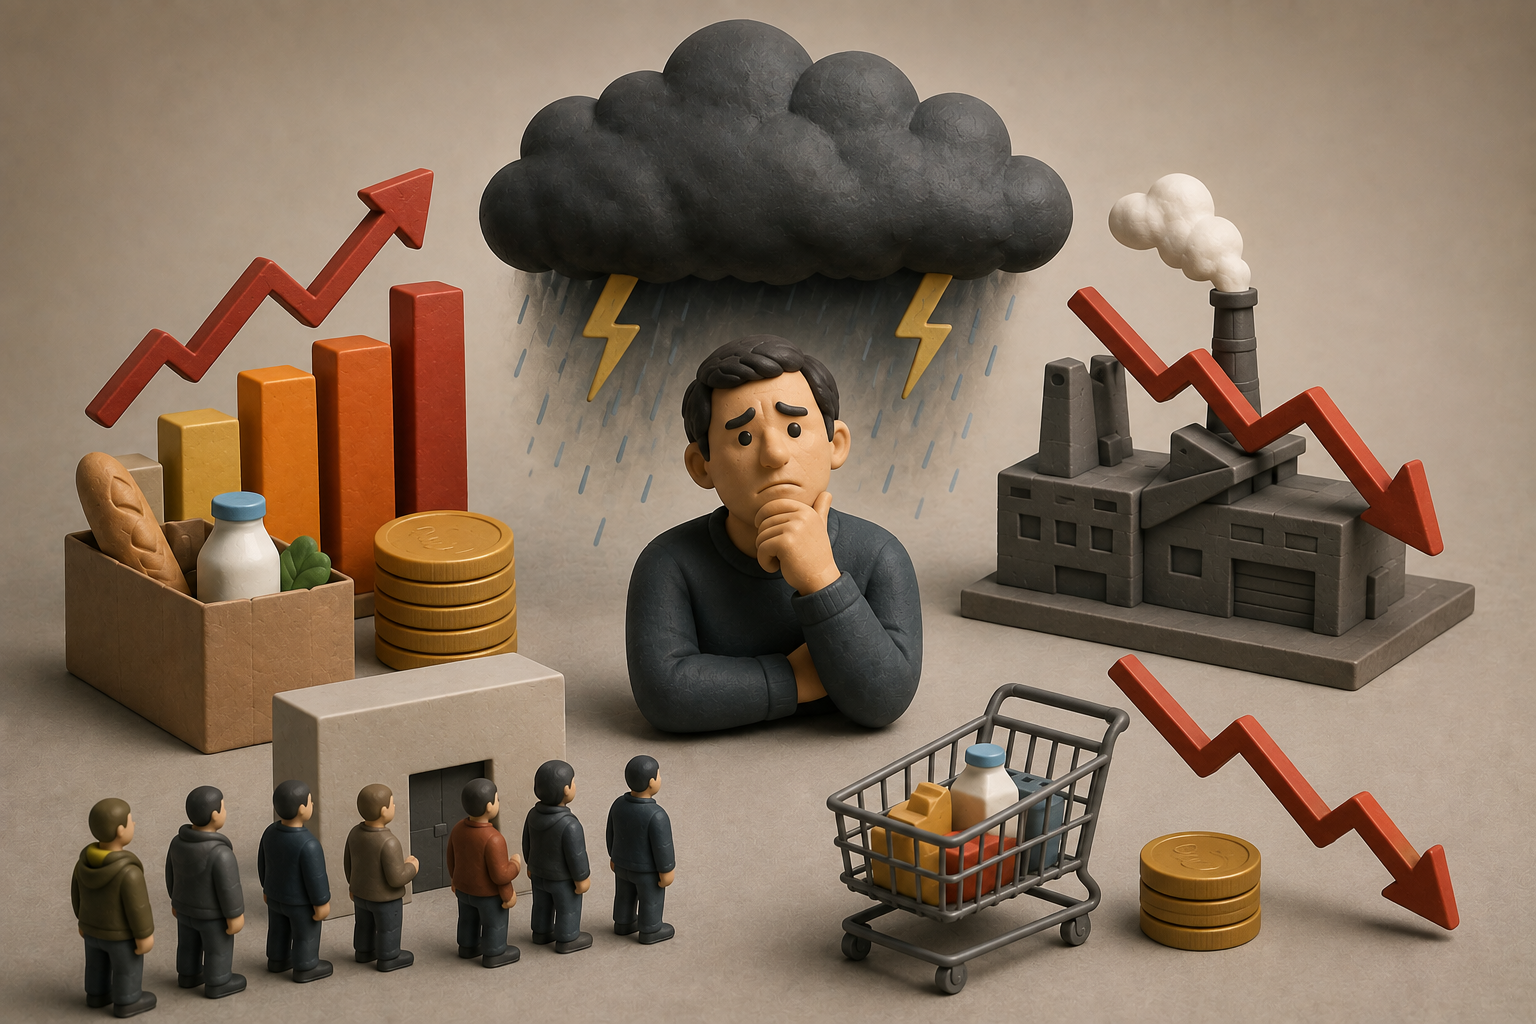
Stagflation : le mot qui fait peur aux économistes, expliqué simplement
C’est un mot qui revient dès qu’un choc énergétique frappe l’économie mondiale, et il est réapparu avec insistance depuis la crise du détroit d’Ormuz : la stagflation. Le terme sonne technique, un peu abstrait. Il désigne pourtant l’une des situations les plus redoutées par les banquiers centraux, précisément parce qu’elle les prive de toute bonne solution.
Comprendre ce concept, c’est comprendre pourquoi certaines crises économiques sont bien plus difficiles à résoudre que d’autres — et ce que cela implique pour votre épargne. Voici une explication sans jargon.
Le mot valise : stagnation + inflation
Le terme est né de la contraction de deux mots : stagnation (une économie qui ne croît plus, avec un chômage qui monte) et inflation (des prix qui augmentent). La stagflation, c’est donc la conjonction des deux : les prix montent alors même que l’économie est à l’arrêt.
Pourquoi cette combinaison est-elle si particulière ? Parce qu’elle contredit ce que l’on observe d’habitude. En temps normal, l’économie fonctionne comme un balancier assez prévisible :
- Quand l’activité est forte, les entreprises embauchent, les salaires montent, la demande est soutenue… et les prix ont tendance à augmenter. Inflation, mais aussi croissance et emploi.
- Quand l’activité ralentit, la demande faiblit, le chômage progresse… et les prix se calment naturellement. Récession, mais inflation contenue.
L’inflation était donc traditionnellement vue comme le « prix à payer » d’une économie qui tourne bien. La stagflation brise cette logique : on récolte les inconvénients des deux mondes — la vie chère et le chômage — sans aucun des avantages.
D’où vient la stagflation ?
Le déclencheur classique est un choc d’offre. Il faut ici distinguer deux origines très différentes de l’inflation.
L’inflation par la demande survient quand les consommateurs veulent acheter plus que ce que l’économie peut produire. C’est une inflation « de bonne santé » : elle accompagne une économie dynamique, et une banque centrale peut la calmer en relevant ses taux, ce qui freine la demande.
L’inflation par les coûts — ou choc d’offre — est tout autre. Elle survient quand un intrant essentiel devient soudainement rare et cher : le pétrole, le gaz, des matières premières, ou un maillon logistique bloqué. Les entreprises voient leurs coûts exploser sans que la demande ait augmenté. Elles répercutent ces hausses sur leurs prix et, dans le même temps, produisent moins, investissent moins, embauchent moins.
Résultat : les prix montent et l’activité recule. C’est exactement la recette de la stagflation. Et c’est précisément ce type de configuration qu’engendre un blocage énergétique majeur.
Pourquoi les banques centrales détestent ça
Voici le cœur du problème, et la raison pour laquelle ce mot fait frémir les économistes. Une banque centrale dispose essentiellement d’un levier : le niveau des taux d’intérêt. Or, en cas de stagflation, ce levier ne peut satisfaire qu’un seul objectif à la fois — et aggrave l’autre.
- Si elle monte les taux pour combattre l’inflation, elle renchérit le crédit, freine l’investissement et la consommation… et enfonce davantage une économie déjà en difficulté. L’inflation se calme, la récession s’aggrave.
- Si elle baisse les taux pour soutenir l’activité, elle injecte de l’argent bon marché dans une économie où les prix montent déjà… et alimente l’inflation. La croissance repart peut-être, mais la spirale des prix s’emballe.
C’est ce qu’on appelle un dilemme de politique monétaire. Il n’existe pas de bonne réponse, seulement des arbitrages douloureux. Et comme la cause du problème est extérieure — un détroit bloqué, un choc pétrolier —, aucune décision monétaire ne peut la résoudre à la racine. Une banque centrale ne peut pas imprimer du pétrole.
Dans la pratique, les banques centrales privilégient généralement la lutte contre l’inflation, considérant que laisser filer les prix causerait des dégâts plus durables. C’est la logique de la hausse des taux décidée par la BCE en juin 2026, malgré une conjoncture déjà fragile.
La leçon des années 1970
Le précédent historique majeur reste le grand épisode stagflationniste des années 1970, déclenché par les chocs pétroliers de 1973 puis 1979. Le scénario y était frappant de similitude avec celui d’aujourd’hui : des tensions géopolitiques au Moyen-Orient, une envolée brutale du prix du brut, puis une décennie difficile combinant inflation élevée, croissance en berne et montée du chômage dans les pays industrialisés.
Deux enseignements en sont ressortis, et ils restent d’actualité.
Premier enseignement : l’inflation est plus facile à laisser s’installer qu’à déloger. Les tergiversations des politiques économiques ont laissé les anticipations d’inflation s’ancrer dans les esprits — salariés demandant des hausses, entreprises augmentant préventivement leurs prix. Il a fallu, au tournant des années 1980, des taux d’intérêt extrêmement élevés et une récession sévère pour briser cette spirale. D’où la doctrine actuelle des banques centrales : réagir vite et fermement, quitte à peser sur la croissance.
Second enseignement : les économies ne restent pas identiques. Les économies développées d’aujourd’hui sont sensiblement moins dépendantes du pétrole par unité de richesse produite qu’il y a cinquante ans, les mécanismes d’indexation automatique des salaires sur les prix ont largement disparu, et les banques centrales sont indépendantes et expérimentées. Une répétition à l’identique des années 1970 est donc loin d’être acquise. La prudence s’impose dans les deux sens : ni déni, ni catastrophisme.
À quoi ressemble une stagflation pour vous
Concrètement, une période stagflationniste se traduit par une combinaison inconfortable :
- Un pouvoir d’achat qui recule, les prix montant plus vite que les salaires
- Un marché du travail qui se tend, avec moins d’embauches et des augmentations plus difficiles à obtenir
- Une épargne qui s’érode, les placements sécurisés rapportant moins que l’inflation
- Des marchés financiers volatils, les entreprises voyant leurs marges comprimées entre coûts en hausse et demande atone
C’est, en somme, un environnement où il devient plus difficile à la fois de gagner de l’argent, d’en conserver la valeur, et de le faire fructifier. D’où la mauvaise réputation du terme.
Comment protéger son épargne
Il n’existe pas de recette miracle — si c’était le cas, la stagflation n’effraierait personne. Mais quelques principes limitent les dégâts.
Ne pas laisser dormir son épargne longue. C’est l’erreur la plus coûteuse dans ce contexte. Un capital placé à 1,7 % quand l’inflation dépasse 2 % perd du pouvoir d’achat, silencieusement, année après année. La sécurité apparente devient une perte certaine.
Privilégier les actifs réels pour le long terme. Historiquement, les actifs adossés à l’économie réelle — actions d’entreprises capables de répercuter la hausse de leurs coûts, immobilier, et dans une certaine mesure les matières premières — protègent mieux du renchérissement des prix que le cash. Ce n’est pas une garantie année par année (les actions peuvent souffrir à court terme d’un choc d’offre), mais c’est la tendance sur la durée.
Diversifier réellement. En période de stagflation, les gagnants et les perdants sont violemment séparés selon les secteurs et les zones géographiques. Un portefeuille large capte les uns et amortit les autres, sans avoir à parier sur le bon scénario.
Renforcer l’épargne de précaution. Une conjoncture dégradée, c’est aussi un risque accru sur les revenus. Disposer de plusieurs mois de dépenses disponibles est une protection contre l’obligation de vendre ses placements au pire moment.
Continuer à investir régulièrement. Les versements programmés permettent d’acheter pendant les phases de baisse et de lisser les points d’entrée. C’est particulièrement précieux quand les marchés sont agités.
Ne pas réagir à chaud. Les périodes de stagflation sont éprouvantes psychologiquement, précisément parce que rien ne semble fonctionner. C’est là que les décisions impulsives — tout vendre, tout sécuriser, tout miser sur une valeur refuge — font le plus de dégâts.
Modélisez un scénario dégradé avec Monevia
Un des grands intérêts d’un simulateur est de pouvoir tester la robustesse de son plan. Avec Monevia, vous pouvez ajuster vos hypothèses — rendement plus faible, inflation plus élevée — et observer l’effet sur votre trajectoire patrimoniale à 10, 20 ou 30 ans. Cela permet de vérifier si vos objectifs tiennent dans un environnement dégradé, ou s’il faut ajuster votre effort d’épargne. Anticiper à froid vaut infiniment mieux que réagir dans l’urgence.
En résumé
- La stagflation combine stagnation économique et inflation : les prix montent alors que l’activité stagne et que le chômage progresse
- Elle brise la logique habituelle où inflation rime avec croissance, et où récession rime avec prix calmés
- Elle vient typiquement d’un choc d’offre (pétrole, énergie, logistique bloquée), et non d’une demande excessive
- Elle place les banques centrales face à un dilemme insoluble : monter les taux aggrave la récession, les baisser nourrit l’inflation
- Les années 1970 en offrent le précédent majeur, avec cette leçon : l’inflation est plus facile à laisser s’installer qu’à déloger — mais les économies actuelles sont moins vulnérables
- Pour protéger son épargne : ne pas laisser dormir son argent, privilégier les actifs réels, diversifier, renforcer sa précaution, investir régulièrement et ne pas réagir à chaud
La stagflation n’est pas une fatalité, et les épisodes passés ont tous fini par se résoudre. Mais elle rappelle une vérité essentielle : dans un environnement où l’argent qui dort perd de la valeur, ne rien faire est aussi une décision — et rarement la meilleure.
Cet article a une vocation pédagogique et ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures.
Articles liés
La charge de la dette, ce poste qui grignote le budget de la France
Les intérêts de la dette française sont passés de 34 à près de 74 milliards d'euros en six ans. Comprendre ce poste devenu l'un des premiers…
Qui détient vraiment la dette française ?
Plus de la moitié de la dette française est détenue par des non-résidents. Mais qui sont-ils exactement, pourquoi ne le sait-on pas précisém…
La dette publique expliquée simplement : qui prête à la France, et pourquoi ?
3 500 milliards d'euros de dette : comment l'État emprunte-t-il concrètement, qui sont ses créanciers et pourquoi acceptent-ils de lui prête…